
融資・企業買収・資金調達
融資や資金調達、企業買収をめぐる話。事業を続け、広げるためのお金について考えます。
拡大するとさらに表示 · 0 本

#2702【プロパー融資獲得】銀行が「この大家に貸したい」と即決する共通点
不動産で賢く稼ぐ残すch銀行がプロパー融資を即決する財務の共通点として、実体BSでの自己資本の大きさ、無駄な資産を持たないこと、返済原資の説明ができることの3点を挙げています。特に役員借入金を活用して自己資本を大きく見せることや、減価償却による利益操作をせず適正な財務状況を保つことの重要性を解説しています。

#2701【融資が止まらない人】銀行時価評価と簿外資産
不動産で賢く稼ぐ残すch銀行が不動産を評価する際は、決算書の簿価ではなく管理会計に基づいた時価で評価します。安く購入し、収益を上げ、土地値のある物件を持つことで含み益(簿外資産)を形成することが、継続的な融資を受けるためのポイントです。
#2682【プロパー融資】継続して獲得する為の極意!
不動産で賢く稼ぐ残すch本エピソードでは、銀行からプロパー融資を継続的に獲得するための極意について解説しています。銀行独自の管理会計に基づく担保評価額を意識し、積算評価が出やすい物件の選定や減価償却による帳簿上のスリム化を進めることが重要であると述べています。また、実体BSで資産超過に見える状態を構築し、各銀行の評価基準に基づいた担保余力を把握...

#2680【 厳しい経済情勢】私なら意識するのはこの3つ
不動産で賢く稼ぐ残すch今回のエピソードでは、金利上昇局面において賃貸業の破綻を回避するための経営のコツについて解説されています。具体的には、原価削減による資産圧縮、経営者自身の財務管理意識の向上、そして投資ではなく事業としての視点を持つことの3点が重要と述べられています。
#2674 銀行は『実質 債務超過』を見抜いている!
不動産で賢く稼ぐ残すch銀行は決算書上の数字を鵜呑みにせず、管理会計に基づいた実体BSで評価するため、PLを意図的に取り繕っても意味がないと説明しています。収益を生み出さない資産や過大な短期借入金を減らし、負債をスリム化することで実質債務超過から脱却し、銀行の格付けを向上させることが重要だと述べています。

#2663 数字上都合よくいじっても、悪い物件は良くならない
不動産で賢く稼ぐ残すch数字をいじくり回しても根本的な理解がなければ、結果は得にくいという話をしています。無理に買う理由を探し出すのではなく、リスク対策や将来の出口まで見据えた経営が重要だと述べています。

#2662 買い続ければ財務は悪化するが、意識すべき点もある
不動産で賢く稼ぐ残すch不動産の購入に伴う財務悪化について、実体ベースのバランスシートと銀行の時価評価を意識した買い方の重要性を解説しています。原価償却を活用して負債を縮小し、割安な土地取得を目指すことで、キャッシュフローとROAの両立を図るべきだと述べています。

#2657 この情勢を勘案し、真っ先に考えるべき事
不動産で賢く稼ぐ残すch現在の金利上昇を踏まえ、法人経営における最大の負担である借り入れ利息のコントロールが重要であると述べられています。収益を生み出さない物件や運転資金のための借り入れは、自転車操業を招くリスクがあるため、基本的には収益性のあるものに絞るべきだと指摘されています。

#2655 銀行評価、複利効果、規模拡大、経営
不動産で賢く稼ぐ残すch本エピソードでは、銀行の時価評価や原価償却の複利効果を把握し、総資産をコンパクトに保つことでキャッシュフロー経営を強化する重要性が語られています。また、高額なセミナーに依存するのではなく、財務や税金の本質を自ら学ぶことが、銀行からの評価向上や事業の安全圏到達に直結すると述べられています。

#2654 先回りして、5,10年後の銀行時価評価を把握しよう
不動産で賢く稼ぐ残すch大山氏は、不動産賃貸経営において5年後や10年後の銀行時価評価を把握するため、将来の実体BSを作成することの重要性を解説しています。買い方や借り方の見直しを通じて、銀行への説明資料としても活用できる将来像を可視化することをお勧めしています。

#2651 利益→納税→純資産増が、最適解?
不動産で賢く稼ぐ残すch本エピソードでは、利益を出して納税し純資産を積み上げる方法が銀行融資の最適解であるという一般的な見解について、大山氏が疑問を呈しています。社外流出を抑え、役員仮入金を活用してキャッシュリッチな経営を行うことで、純資産が少なくても融資を獲得できることを自身の経験から説明しています。また、将来の事業承継やM&Aを見据えた資産...

#2649 借入10億の賃収1億、そんなに凄いの?
不動産で賢く稼ぐ残すch本エピソードでは、借入10億円・賃収1億円という規模は税引き前利益が約1,500万円程度にとどまり、経営効率としては高くないと指摘しています。著者自身の借入は約2億円・賃収5,000万円未満であり、キャッシュフローの最大化と資産効率(BS志向)を重視する姿勢を説明しています。

#2635 融資獲得は、銀行時価評価での数値化から
不動産で賢く稼ぐ残すch本エピソードでは、不動産賃貸経営における銀行の時価評価の重要性について解説しています。各銀行によって土地や建物の評価基準が異なるため、自身の資産を客観的な数値で把握し、融資獲得や財務改善の判断材料にすることが重要であると述べられています。

#2630 融資打診で重要な事、銀行格付
不動産で賢く稼ぐ残すch本エピソードでは、銀行への融資打診において決算書だけでなく、経営者自身が数字を説明できることが重要であると述べられています。また、銀行員が必ずしも財務内容を正確に理解しているとは限らないため、支店長と対等に話せる関係性を築くことが有効だと指摘されています。
#2610 人前に出る人の発言内容を読み解こう
不動産で賢く稼ぐ残すch不動産賃貸業は原価償却が重要であり、売上拡大よりもキャッシュフローの管理が事業継続に不可欠です。人前に立つ発信者が原価償却や税務コントロールを軽視し、資産規模の拡大を煽るような内容には注意が必要です。
#2608 不動産を購入する理由は人それぞれ
不動産で賢く稼ぐ残すch不動産の賃貸業を開始する理由は、サラリーマンの安定収入確保から経営者の資金運用まで多様であると述べられています。不動産は投資商品ではなく、管理会社などとのコミュニケーションが不可欠な事業として捉えるべきだと指摘されています。また、金利上昇やインフレへの不安に対し、事業として真摯に取り組めば財務交渉や現金取得など多様な対...

#2605 ATCFを最大化する為の3つの要素
不動産で賢く稼ぐ残すch本エピソードでは、賃貸処分所得を最大化するための重要な3つの要素として、税金、借り入れの利息、そして原価償却費が挙げられています。金利上昇局面においては、財務を磨いて金融機関との交渉力を高めることや、元金均等返済を選ぶことが推奨されています。また、売上高や借入額の規模よりも、キャッシュフローや債務償還年数などの指標を意...
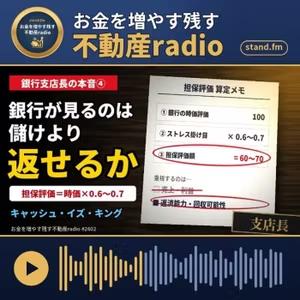
#2602 銀行支店長の本音④
不動産で賢く稼ぐ残すch銀行支店長との対談を基に、金融機関が顧客の利益よりも融資の返済能力や担保評価を重視する実態について解説しています。また、中小企業や不動産投資家においては、利益の積み上げよりもキャッシュフローの確保が事業継続において重要であると述べています。

#2599 銀行支店長の本音③
不動産で賢く稼ぐ残すch銀行支店長との対談で、新築物件よりキャッシュフローを重視した古い物件の経営が評価されやすい傾向があることを確認しました。決算書だけでなく、各物件の損益計算書や原価償却費などの補足資料を提出し、銀行の管理会計基準に基づいた評価を把握することが重要だと述べられています。

#2598 銀行支店長の本音②
不動産で賢く稼ぐ残すch本エピソードでは、銀行支店長との対談を踏まえ、インフレや資材高騰により経営が厳しい中小企業への融資判断が非常にシビアになっている現状についてお話ししています。金融機関は経営者の人柄ではなく財務数字で判断するため、事業計画や月次報告による数字の管理が重要であると述べています。
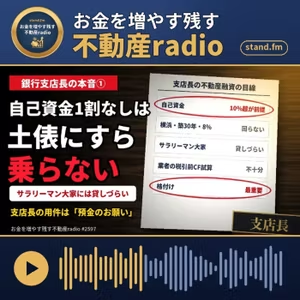
#2597 銀行支店長の本音①
不動産で賢く稼ぐ残すch銀行支店長との対談を通じて、金利上昇局面における預金残高の重要性や、中小企業向けの融資選別が厳しくなっている現状についてお伝えしています。不動産投資家には税引き後のキャッシュフローを把握し、銀行から見た格付けを高めるための経営者意識を持つことが重要であると述べています。

#104 与信の究極系「コミットメントライン」とは?
起業のデットファイナンスplus本エピソードでは、与信の究極形とも言われる「コミットメントライン(コミライン)」について解説します。コミラインは、銀行が一定期間・一定額の融資を約束するもので、通常の当座貸越との違いや、有事の際のセーフティネットとしての役割、契約時の注意点、そしてスタートアップにおける戦略的活用法までを深掘りします。企業信用を高めるこ...
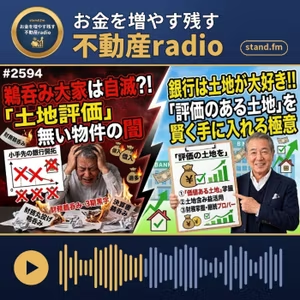
#2594 銀行は結局、最終的に〇〇を重視する
不動産で賢く稼ぐ残すch銀行は最終的に土地の評価を重視しており、建物が減価償却されても土地の価値が残るため、返済時の回収可能性を確保できると考えられています。実際に、防火対策などが整っていれば、築年数が古い物件や特定のブランド物件に対しても融資実績があるとのことです。
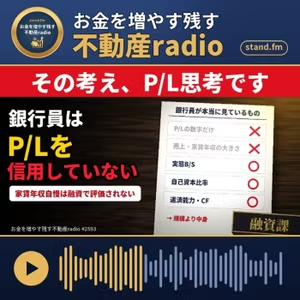
#2593 その考えを、P/L思考と言います
不動産で賢く稼ぐ残すch本エピソードでは、売上高や利益に注目するP/L思考ではなく、バランスシート(B/S)を意識して破綻を避ける経営の重要性についてお話ししています。また、金利上昇期においてはキャッシュフローを確保できる物件選びや、自己資金と借入のバランスを慎重に検討する必要があると述べています。
エピソードを読み込めませんでした。もう一度お試しください。
エピソードを読み込んでいます…